
 iul. 13,2026
 By Marian Trufașu
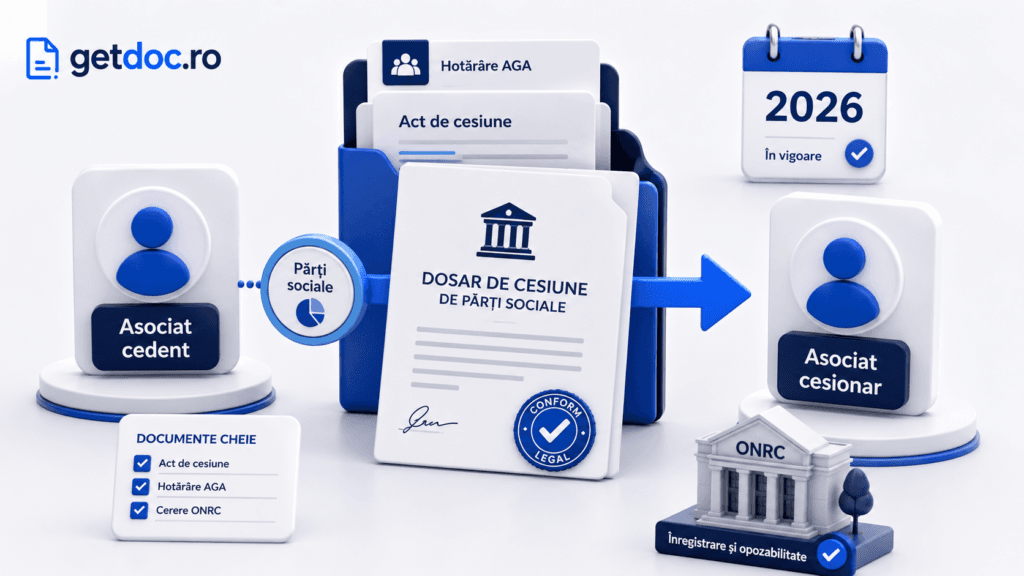
Vinderea unui SRL sau schimbarea unui asociat nu mai funcționează în 2026 ca înainte. De la 9 martie 2026, prin OUG 13/2026, cesiune de părți sociale trece printr-un filtru fiscal obligatoriu: ONRC și ANAF verifică situația firmei înainte ca modificarea să fie înregistrată. Pentru antreprenori, contabili și juriști, asta înseamnă un pas suplimentar și un termen nou de care trebuie ținut cont.
Acest ghid explică, pe înțelesul tuturor, ce este cesiunea de părți sociale, ce s-a schimbat în 2026, ce documente se depun la Registrul Comerțului și ce obligații fiscale apar. Fără jargon inutil și fără afiliere oficială cu ONRC — doar informația de care ai nevoie ca să faci corect operațiunea.
Ce este cesiune de părți sociale?
Cesiunea de părți sociale este contractul prin care un asociat (cedent) transmite, cu titlu oneros sau gratuit, părțile sale sociale dintr-un SRL către o altă persoană (cesionar). Prin această operațiune se schimbă structura asociaților firmei, fără ca societatea să înceteze să existe.
Practic, cesiunea răspunde la situații foarte concrete:
- un asociat vrea să iasă din firmă;
- se aduce un asociat nou;
- se vinde întreaga firmă către un cumpărător;
- se redistribuie procentele deținute între asociați.
Cesiunea se poate face între asociații existenți sau către un terț (o persoană din afara firmei). Regulile diferă ușor: transmiterea către terți poate necesita aprobarea celorlalți asociați, conform actului constitutiv și Legii societăților nr. 31/1990.
Pe scurt
Cesiunea = transferul părților sociale de la un asociat la altul. Firma rămâne aceeași, se schimbă doar cine o deține. Modificarea devine oficială după înregistrarea mențiunii la ONRC.
Ce s-a schimbat la cesiunea de părți sociale în 2026?
Cea mai importantă schimbare din 2026 este introducerea filtrului fiscal ANAF la cesiune, prin OUG 13/2026, aplicabil din 9 martie 2026. Înainte, părțile depuneau dosarul la ONRC și mențiunea se înregistra. Acum, între depunere și înregistrare se interpune o verificare fiscală.
Mecanismul este integrat ONRC–ANAF: la momentul înregistrării transferului, ONRC solicită direct de la ANAF certificatul de atestare fiscală al firmei, automat, fără să mai depindă de acțiunea voluntară a părților. Scopul declarat este să împiedice vânzarea firmelor cu datorii pentru a scăpa de obligațiile fiscale.
Tabelul de mai jos rezumă diferența:
| Aspect | Înainte de 9 martie 2026 | După 9 martie 2026 (OUG 13/2026) |
|---|---|---|
| Verificare fiscală | Nu era obligatorie la cesiune | Obligatorie, filtru ANAF integrat |
| Certificat de atestare fiscală | Depus, dacă era cazul, de firmă | Solicitat din oficiu de ONRC de la ANAF |
| Firme cu datorii | Se puteau ceda mai ușor | Necesită garanții pentru datoriile fiscale |
| Notificare ANAF | Practică neuniformă | Termen clar de 15 zile de la transfer |
| Rol ONRC / ANAF | ONRC înregistra, ANAF afla ulterior | Atribuții împărțite, verificare înainte |
Pe scurt
Din martie 2026, nu mai poți finaliza o cesiune fără validare fiscală. ONRC cere singur certificatul de atestare fiscală de la ANAF, iar firmele cu datorii trebuie să constituie garanții.
Condițiile de opozabilitate față de ANAF în 2026
Pentru ca transferul de părți sociale să fie opozabil ANAF (adică recunoscut față de autoritatea fiscală), în 2026 trebuie îndeplinite cumulativ mai multe condiții:
- Notificarea ANAF în termen de 15 zile de la data transferului, prin transmiterea actului de cesiune și a actului constitutiv actualizat.
- Obținerea certificatului de atestare fiscală (CAF) al firmei — solicitat de ONRC de la ANAF.
- Constituirea de garanții pentru obligațiile fiscale restante, dacă firma are datorii.
- Înregistrarea efectivă a mențiunii la ONRC, după verificarea fiscală.
Dacă firma avea datorii la momentul transferului și s-au constituit garanții, OUG 13/2026 stabilește un termen de 60 de zile de la înregistrarea transferului pentru plata efectivă a obligațiilor restante. După expirarea acestui termen, executarea garanției se face de structura de executare silită din cadrul ANAF, fără alte formalități prealabile.
Ce documente sunt necesare pentru cesiune la ONRC?
Dosarul de cesiune de părți sociale depus la Registrul Comerțului cuprinde, de regulă, hotărârea asociaților, actul constitutiv actualizat, contractul de cesiune și declarația privind beneficiarul real. Lista concretă depinde de tipul cesiunii (între asociați sau către terț) și de structura firmei.
Documentele uzuale sunt:
- Cererea de înregistrare a mențiunii;
- Hotărârea Adunării Generale a Asociaților sau decizia asociatului unic, în original;
- Actul constitutiv actualizat, care reflectă noua structură a asociaților;
- Contractul de cesiune de părți sociale, în original;
- Declarația privind beneficiarul real, când se schimbă structura de control;
- Copie după actul de identitate al noului asociat;
- dovada verificării fiscale, gestionată prin mecanismul ONRC–ANAF.
Certificatul de atestare fiscală nu mai trebuie depus de firmă în dosar — este solicitat de ONRC din oficiu.
Exemple concrete
- Antreprenor: vrei să vinzi 100% dintr-un SRL fără datorii. Depui hotărârea, actul constitutiv actualizat și contractul de cesiune; ONRC verifică fiscal și înregistrează mențiunea.
- Contabil: clientul are datorii la buget. Îl anunți că este nevoie de garanții și de plata în 60 de zile, altfel garanția se execută silit.
- Jurist / avocat: pregătești contractul de cesiune și actul constitutiv actualizat, urmărind aprobarea cesiunii către terț conform actului constitutiv.
Ce impozit se plătește la cesiunea de părți sociale în 2026?
Începând cu 1 ianuarie 2026, câștigul obținut din cesiunea de părți sociale la o societate nelistată se impozitează cu 16% (față de 10% anterior), indiferent de perioada de deținere. Câștigul se calculează ca diferența dintre prețul de cesiune și valoarea de achiziție (sau valoarea nominală, dacă cedentul este asociatul inițial).
Obligațiile declarative revin cedentului (persoană fizică), prin Declarația Unică (formular 212), depusă până la 25 mai a anului următor celui în care s-a realizat câștigul. În anumite condiții, peste plafoanele stabilite de Codul fiscal, poate fi datorată și contribuția de asigurări sociale de sănătate (CASS).
| Element fiscal | Regulă în 2026 |
|---|---|
| Cota de impozit pe câștig | 16% (anterior 10%) |
| Baza de calcul | Preț cesiune − valoare de achiziție / nominală |
| Cine declară | Cedentul (persoană fizică) |
| Formular | Declarația Unică (212) |
| Termen declarare | 25 mai anul următor |
| CASS | Posibil datorată peste plafon |
Notă: aceste informații au caracter general. Pentru situația fiscală exactă, consultă un contabil sau un consultant fiscal.
Cât durează și care sunt pașii unei cesiuni în 2026?
Procesul, simplificat, arată astfel:
- Negociere și contract — părțile stabilesc prețul și semnează contractul de cesiune.
- Hotărârea asociaților — se aprobă cesiunea și se actualizează actul constitutiv.
- Depunerea dosarului la ONRC — cerere, hotărâre, act constitutiv actualizat, contract, declarație beneficiar real.
- Verificarea fiscală ANAF — ONRC cere certificatul de atestare fiscală; dacă sunt datorii, se cer garanții.
- Înregistrarea mențiunii — după validarea fiscală.
- Notificarea ANAF în 15 zile și, ulterior, declararea câștigului prin Declarația Unică.
Termenele efective depind de încărcarea Registrului Comerțului și de existența datoriilor fiscale, care pot prelungi procesul prin etapa garanțiilor.
Pe scurt
Contract → hotărâre AGA → dosar ONRC → filtru ANAF → înregistrare mențiune → notificare ANAF în 15 zile → Declarația Unică. Datoriile fiscale adaugă pasul garanțiilor și termenul de 60 de zile.
Întrebări frecvente (FAQ)
Ce este cesiunea de părți sociale?
Este operațiunea prin care un asociat transferă părțile sale sociale dintr-un SRL către altă persoană, schimbând structura asociaților fără desființarea firmei.
Ce s-a schimbat la cesiune în 2026?
Din 9 martie 2026, prin OUG 13/2026, cesiunea trece printr-un filtru fiscal ANAF. ONRC solicită din oficiu certificatul de atestare fiscală, iar firmele cu datorii trebuie să constituie garanții.
Se poate vinde un SRL cu datorii în 2026?
Da, dar transferul necesită constituirea de garanții pentru obligațiile fiscale restante și plata acestora în 60 de zile de la înregistrare, altfel garanția se execută silit.
Ce documente trebuie pentru cesiune la ONRC?
Cererea de înregistrare, hotărârea asociaților sau decizia asociatului unic, actul constitutiv actualizat, contractul de cesiune, declarația privind beneficiarul real și copia actului de identitate al noului asociat.
Ce impozit plătesc la cesiunea de părți sociale?
Câștigul din cesiune se impozitează cu 16% din 2026, declarat de cedent prin Declarația Unică (212) până la 25 mai a anului următor. Poate fi datorată și CASS peste plafon.
Trebuie să notific ANAF după cesiune? Da. Notificarea ANAF se face în termen de 15 zile de la data transferului, prin transmiterea actului de cesiune și a actului constitutiv actualizat.
Cine cere certificatul de atestare fiscală? Din 2026, ONRC solicită direct certificatul de atestare fiscală de la ANAF, printr-o procedură automată. Firma nu mai trebuie să îl depună în dosar.
Concluzie
Cesiunea de părți sociale rămâne o operațiune uzuală, dar în 2026 devine mai riguroasă din punct de vedere fiscal. Filtrul ANAF, certificatul de atestare fiscală cerut din oficiu, garanțiile pentru datorii și impozitul de 16% pe câștig sunt elementele-cheie pe care antreprenorii, contabilii și juriștii trebuie să le stăpânească înainte de a începe procedura.
Cu documentele corecte și cu termenele respectate, cesiunea se finalizează fără surprize.